
Le marché du conseil à la rentrée 2026 : chiffres et tendances
1 septembre 2026 · 12 min de lecture · Bestofconsulting.com
Croissance, tarifs, défaillances, géographies : l'état du marché du conseil à la rentrée 2026, avec les sources et leurs limites.
En cette année 2026, le marché du conseil ne va ni bien ni mal. Il fait les deux à la fois, et ce, dans des proportions qui ont rarement été aussi éloignées d'un segment à l'autre.
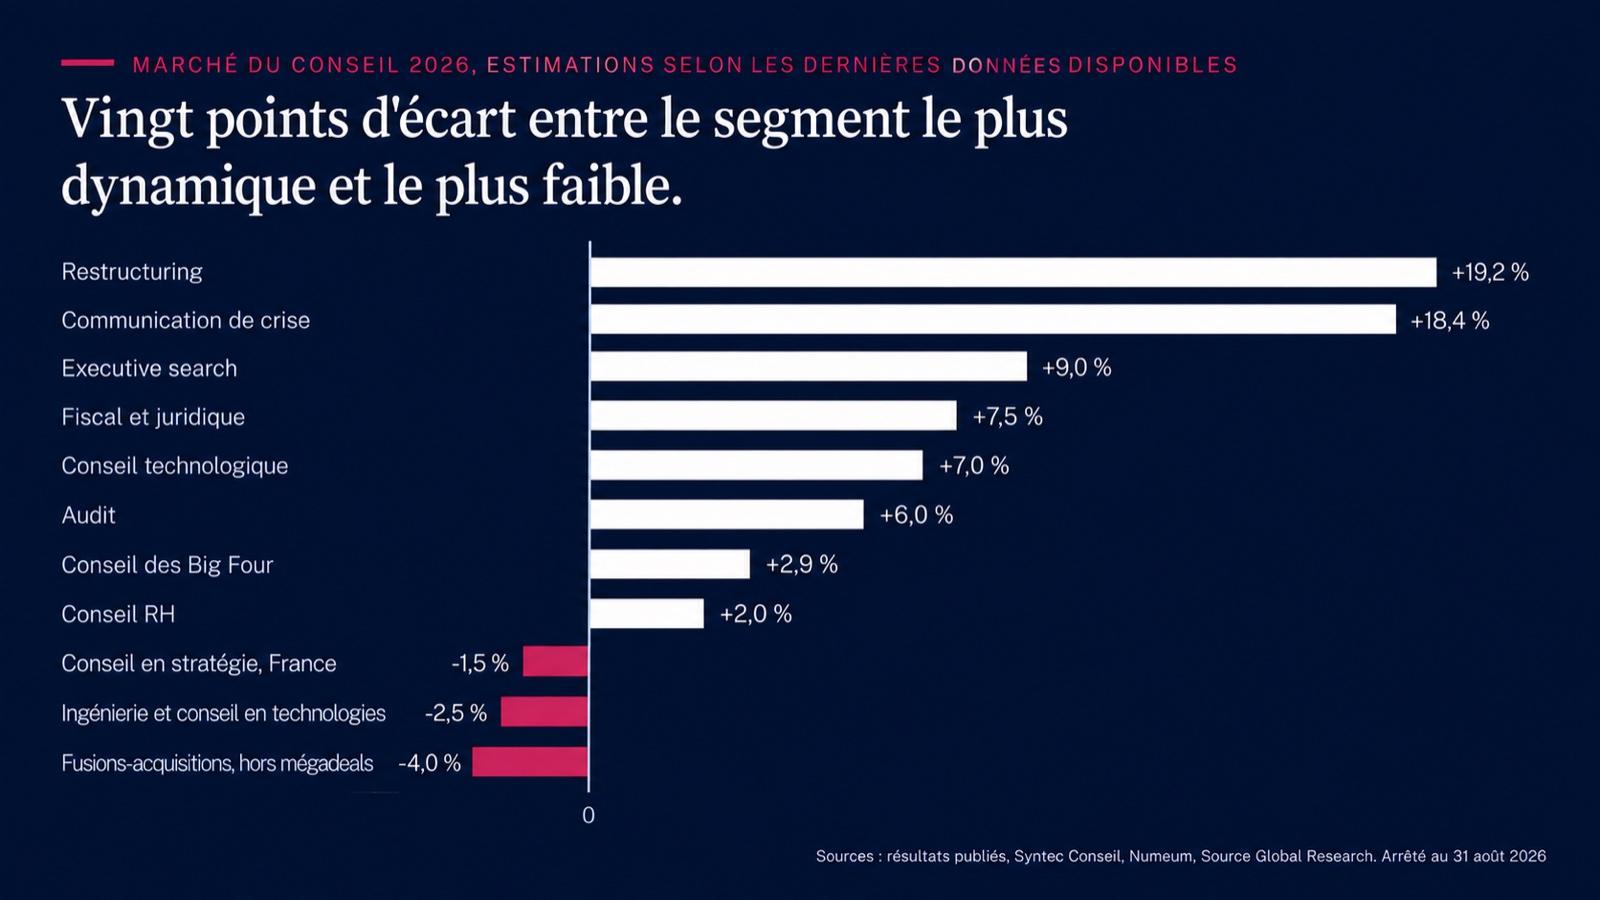
Si l'on se fie aux données publiées à date, l'écart entre le segment le plus dynamique et le plus faible dépasserait vingt points de croissance. Selon les estimations, un cabinet de restructuring mondial a vu son activité progresser d'environ 19 %, quand un cabinet d'ingénierie français aurait vu la sienne reculer. Les deux exercent pourtant le même métier de consultant, sur le même marché, la même année.
Parler du marché du conseil au singulier n'a donc plus grand sens. Cet article répond à une seule question : où va la croissance, et qu'est-ce que cela change selon la taille de votre structure et le pays où vous vendez ? Voici d'abord, segment par segment, les estimations les plus récentes.
Une précaution de lecture pour commencer
Presque toute la donnée publique sur le conseil décrit une minorité d'acteurs fortement visible, mais pas forcément représentative.
Le secteur français compterait environ 15 000 entreprises, emploierait 120 000 personnes et générerait 20 milliards d'euros de chiffre d'affaires, soit, en moyenne calculée à partir de ces trois agrégats, huit personnes et 1,3 million d'euros par structure. Or l'étude annuelle qui sert de référence au secteur repose sur les 250 à 300 cabinets adhérents de Syntec Conseil, soit environ 2 % des acteurs, et les plus grands d'entre eux. Les autres chiffres disponibles proviennent de sociétés cotées et des Big Four.
Autrement dit, la statistique du conseil décrit le sommet et suppose que le reste de la cohorte suit les mêmes tendances, ce qui est très loin d'être évident. Cet article utilise ces sources faute d'alternative à cette échelle, mais il précise à chaque fois ce que la source mesure réellement, et il consacre sa seconde partie à ce que l'on peut établir sur les petites et moyennes structures de conseil, y compris quand la réponse honnête est que l'on ne sait pas.
Où va la croissance ?
Les segments du conseil se répartissent en trois familles, et l'appartenance à une famille explique davantage la performance d'un cabinet que sa taille ou son ancienneté.
Ce qui accélère fortement
Le conseil technologique, la data et l'intelligence artificielle. Source Global Research mesure une croissance de 4 % en 2024 et de 6 % en 2025, et attend 7 % en 2026, pour un marché qui franchirait les 400 milliards de dollars. Et le pricing ne trompe pas : 66 à 67 % des acheteurs y anticiperaient des hausses de prix, dont 27 % des hausses significatives. C'est d'ailleurs le seul endroit du marché où les hausses tarifaires sont anticipées par les acheteurs eux-mêmes.
Deux nuances pour éviter de conclure trop vite. Selon Gartner, les services informatiques passeraient de 1 492 à 1 570 milliards de dollars, soit une progression de 5,3 %, quand les dépenses informatiques totales bondiraient de 14,2 % : l'argent va dans les centres de données et le logiciel, beaucoup moins dans les services. Et moins d'une entreprise sur cinq utiliserait l'intelligence artificielle générative de façon extensive, ce qui situe l'essentiel de la demande d'accompagnement devant plutôt que derrière.
Attention enfin à une concurrence qui s'intensifie : les géants de l'IA et du logiciel, Anthropic ou Microsoft en tête, ne s'y trompent pas et recrutent des consultants à tour de bras pour proposer une offre packagée : leur modèle frontière, et l'accompagnement à l'implémentation qui va avec.
Le restructuring et la création de valeur. FTI Consulting publie le seul résultat du secteur où une hausse de tarifs est explicitement documentée : sa branche Corporate Finance and Restructuring a progressé de plus de 19 % au premier trimestre 2026, une performance que l'entreprise attribue à une demande accrue et à des tarifs facturés plus élevés. La communication de crise progresse de 18,4 % dans le même mouvement, ce qui n'est pas un hasard : les deux activités vivent du même environnement.
Le fiscal, le juridique et l'audit. Sur les exercices 2025 des Big Four, la ligne fiscale et juridique croît le plus vite, avec 7,5 % chez KPMG, 5,5 % chez EY et 5,4 % chez Deloitte. Chez KPMG, l'audit progresse de 6,0 % quand le conseil progresse de 2,9 % : l'audit croît donc deux fois plus vite que le conseil, et l'inversion par rapport aux années 2021 à 2023 est complète.
La recherche de dirigeants et l'intérim de cadres. Korn Ferry a clos son exercice en avril 2026 sur une progression de 9,2 % en Executive Search, dont 10,8 % sur la zone Europe, Moyen-Orient et Afrique. Fait moins connu, et contre-intuitif : sa ligne Professional Search and Interim progresse de 11,4 %, donc plus vite que la recherche de dirigeants. L'idée d'un haut de gamme florissant sur les ruines du milieu de marché ne résiste pas à ce chiffre. Chez PageGroup, la marque Page Executive aurait signé un trimestre record, à 15 % de croissance, sur des postes situés au-dessus de la gamme habituelle du groupe.
Ce qui résiste (plus ou moins bien)
Le conseil en stratégie et management. Le marché français serait resté étale en 2024 puis aurait reculé de 1,5 % en 2025, avec un rebond léger de 2 % attendu en 2026, selon l'étude Syntec Conseil relayée par la presse spécialisée. Les grands acteurs mondiaux croissent pourtant : BCG a publié 14,4 milliards de dollars en 2025, soit une hausse de 7 %, avec un détail instructif : la technologie et l'intelligence artificielle représenteraient plus de 40 % de son chiffre d'affaires, et ses services liés à l'IA progresseraient de 25 %. La croissance du conseil en stratégie ne vient plus vraiment du conseil en stratégie, elle vient de ce que ces cabinets ont ajouté à côté. On pense bien sûr à l'IA.
Le conseil en ressources humaines proprement dit, qui stagne ou croît faiblement. Chez Marsh McLennan, la ligne Mercer Career progresse de 2 % au deuxième trimestre 2026 quand Mercer Wealth gagne 8 %. Chez WTW, la ligne Career est à 0 % quand la santé progresse de 8 %. Chez Korn Ferry, le conseil en transformation et rémunération progresse de 4,4 % quand le placement fait deux fois mieux. Le conseil en organisation du travail reste le maillon le plus lent de tout le conseil.
L'intérim de volume. Contrairement à un récit répandu, il ne s'effondre pas. Chez Randstad, l'intérim progresse de 4 % au deuxième trimestre quand le placement permanent recule de 5 %. Chez Adecco, le placement flexible gagne 5 % et le permanent perd 1 %. ManpowerGroup affiche 5,8 % de croissance à changes constants.
Ce qui souffre
Le conseil au secteur public, le segment le plus nettement dégradé. Aux États-Unis, la GSA aurait annulé environ 1 700 contrats de conseil, et Deloitte aurait vu 129 contrats résiliés ou réduits, plus du double de tout autre cabinet. En France, la trajectoire budgétaire est moins univoque qu'on ne le dit : les dépenses de conseil de l'État sont passées de 137 millions d'euros en 2022 à 73 millions en 2023, avant de remonter à environ 100 millions en 2024. Mais le secteur public ne représenterait que 10 % des clients du conseil français, et les dirigeants de cabinets interrogés le décrivent comme un marché en recul pour 2026.
Les fusions-acquisitions du marché intermédiaire. Les opérations mondiales atteindraient environ 4 000 milliards de dollars en 2026, en hausse de 13 % en valeur, mais le volume reculerait de 13 %. La cause serait une polarisation extrême, les opérations de plus de 5 milliards de dollars pesant 48 % de la valeur mondiale au premier semestre 2026, contre 26 % en 2024. Hors mégadeals, la valeur baisserait de 4 %. Pour un cabinet, cela signifie moins de missions accessibles pendant que la valeur se concentre sur des opérations réservées à quelques acteurs. C'est ce qui expliquerait le recul de 0,4 % de la ligne Strategy and Transactions d'EY sur son exercice 2025, seul segment en baisse chez les Big Four.
L'ingénierie et le conseil en technologies en France. Selon Numeum, ce sous-segment aurait reculé de 2,5 % en 2025, à 7,7 milliards d'euros, avec un rebond limité à 1 % attendu en 2026. Les entreprises de services numériques auraient reculé de 1,8 % sur la même période, pendant que les éditeurs et plateformes progressaient de 8,2 %. À l'intérieur d'un même secteur, la valeur migre du service vers le produit.
Le recrutement permanent de cadres en Europe continentale. Hays a clos son exercice en juin 2026 sur un recul de 8 % à périmètre comparable, avec un permanent à 12 % de baisse et un temporaire à 5 %. Robert Walters recule de 16 % en Europe. PageGroup perd 4,8 % sur la zone EMEA. Ce point mérite un traitement à part, parce que sa cause n'est pas celle que l'on suppose.
La durabilité et le marketing. Seuls 10 % des consultants britanniques citeraient la durabilité parmi leurs trois premiers services en 2026, contre 28 % un an plus tôt : l'ESG ne disparaît pas, il cesse d'être une practice autonome pour devenir une composante d'environ la moitié des missions. Le conseil en marketing progresserait d'environ 4,4 % par an, la production créative et l'achat média étant directement exposés à l'automatisation.
Le clivage qui explique (presque) le plus : la géographie
Le pays où vous vendez explique mieux votre performance que le métier que vous exercez.
La preuve tient en un exemple, sur le segment du conseil en recrutement. Chez PageGroup, le recrutement permanent recule de 16 % en France pendant qu'il croît aux États-Unis pour le septième trimestre consécutif. Même métier, même segment, même trimestre, deux directions opposées.
Sept sociétés cotées, aux modèles très différents, dessinent la même carte sur leurs derniers résultats publiés.
| Marché | PageGroup | Hays | Robert Walters | SThree | Randstad | Adecco | Manpower |
|---|---|---|---|---|---|---|---|
| France | -12 % | -17 % | -16 % | n.c. | -2 % | -1 % | 0,0 % |
| Allemagne, DACH | -7 % | -9 % | n.c. | -15 % | +4 % | +3 % | n.c. |
| Pays-Bas | n.c. | n.c. | n.c. | -19 % | -1 % | n.c. | n.c. |
| Espagne, Ibérie | n.c. | +23 % | +2 % | n.c. | +11 % | n.c. | n.c. |
| Amériques | +7,2 % | n.c. | n.c. | +12 % | +4 % | +12 % | +12,5 % |
| Asie-Pacifique | +9,4 % | -2 % | -3 % | n.c. | +2 % | +10 % | +5 % |
L'écart entre deux géographies atteindrait vingt à trente points, quand l'écart entre recrutement permanent et travail temporaire dépasse rarement neuf points. L'effet segment existe, mais il est emboîté dans l'effet pays.
Le même clivage se lit hors du recrutement. Capgemini a publié un premier semestre 2026 en croissance de 11,3 % à changes constants, avec 19,8 % en Amérique du Nord et 21,1 % au Royaume-Uni, mais 0,4 % en France. Un cabinet purement hexagonal ne devrait donc pas se comparer aux moyennes internationales : elles le desserviront plutôt qu'elles ne l'éclaireront.
Sur le marché français lui-même, deux séries doivent être suivies séparément, surtout pas fusionnées. Côté intérim, Prism'emploi mesure en mai 2026 une hausse de 0,5 % sur un an, qui serait la première progression depuis décembre 2022, tandis que la DARES enregistre un recul de 1,7 % sur un an au deuxième trimestre. Les périmètres et les méthodes diffèrent ; elles convergent sur un seul point : l'intérim français oscille autour de la stabilité plutôt qu'il ne s'effondre.
Côté recrutement de cadres, l'APEC prévoyait en avril 2026 quelque 305 800 recrutements, en hausse de 4 % après deux années de repli, avec 6 % de plus pour le conseil et 7 % pour l'ingénierie. Son baromètre du 25 août nuance nettement ce diagnostic : les intentions de recrutement resteraient au plus bas, faute de visibilité suffisante. Cette prévision est donc à traiter comme un objectif, pas comme une trajectoire acquise. Un signal moins ambigu accompagne la période : le recours aux intermédiaires de recrutement reculerait de 5 points en un an, à 42 %, et les difficultés de recrutement passeraient sous les 50 %, en baisse de 15 points depuis 2022.
Un dernier point mérite d'être signalé, parce qu'il contredit un récit très répandu : aucune des directions de ces sociétés cotées n'invoque l'intelligence artificielle pour expliquer le recul de la demande. Les causes citées sont l'incertitude politique et macroéconomique, l'allongement des cycles de décision et la prudence des clients sur les salaires. L'IA n'apparaît dans leurs commentaires que comme source de demande, ou comme levier interne de productivité.
Ce que l'on sait des petites et moyennes structures de conseil
La donnée est éparse, mais elle existe, à condition d'aller la chercher dans les fédérations voisines et dans les statistiques de défaillances.
L'avantage serait plutôt aux structures de conseil de taille moyenne, pas aux petits ni aux grands cabinets
Trois sources indépendantes, sur trois périmètres différents, pointent dans le même sens. Et ce n'est pas ce qu'un dirigeant de petite structure a envie de lire.
Numeum, dans son observatoire de décembre 2025, mesure la part d'entreprises anticipant de la croissance selon leur taille.
| Taille d'entreprise de services numériques | Part anticipant de la croissance |
|---|---|
| 250 à 1 000 salariés | 65 % |
| 10 à 250 salariés | 44 % |
| Plus de 1 000 salariés | 40 % |
Syntec Ingénierie trouverait le même profil au printemps 2026, les entreprises de 100 à 500 salariés affichant la meilleure performance avec 54 % d'entre elles en croissance. Et Kotak, sur les services informatiques cotés, privilégierait en juillet 2026 les valeurs de taille intermédiaire au détriment des géants, au motif de leurs capacités spécialisées.
La lecture est à double détente. Les petites structures feraient mieux que les géants, ce qui est déjà une information. Mais elles feraient moins bien que le milieu de marché, qui occuperait la position optimale du moment : assez spécialisé pour être choisi, assez dimensionné pour être référencé.
La fragilité se concentre chez le consultant solo, pas chez la structure qui recrute
Altares recense 1 543 défaillances dans le conseil et la communication en 2025, en hausse de 4,1 %, puis 480 sur le seul premier trimestre 2026, en hausse de 9,1 %.
La ventilation par taille est plus parlante encore. Au premier trimestre 2026, les défaillances progressent de 11,2 % chez les entreprises de moins de trois salariés, mais reculent de 6,7 % chez les 3 à 9 salariés et de 12,1 % chez les 10 à 19. Plus de 70 % des microentreprises défaillantes seraient directement liquidées, quand 90 % des grandes entreprises poursuivent en redressement.
Le seuil de fragilité ne se situerait donc pas entre le petit et le grand, mais entre l'indépendant seul et la structure qui a franchi le pas d'employer d'autres consultants.
Un rapport de un à trois et demi sur les tarifs
Il n'existe aucune grille tarifaire publique française comparant boutique, cabinet intermédiaire et grand cabinet sur le marché privé. En croisant le baromètre 2026 d'une plateforme de mise en relation et les contrats publics audités par la commission d'enquête du Sénat en 2022, on obtient une échelle, pas une mesure.
| Type de structure | Tarif journalier | Date | Nature de la source |
|---|---|---|---|
| Consultant indépendant, plus de 15 ans d'expérience | 949 € | 2026 | Tarifs pratiqués sur plateforme |
| Cabinet généraliste, moyenne tous grades | environ 1 200 € | 2018-2020 | Contrats publics audités |
| Grands cabinets de stratégie, missions ponctuelles | 2 500 à 3 350 € | 2020-2021 | Contrats publics audités |
Les données de plateforme ne sont pas une mesure de marché. Celles du Sénat sont solides mais datées et portent sur la seule commande publique. Avec ces réserves, l'ordre de grandeur qui résiste est un rapport de un à trois et demi entre un indépendant très expérimenté et un associé de grand cabinet de stratégie. C'est l'écart que doit justifier, ou contourner, toute structure située entre les deux.
Cinq mouvements de fond
Ils traversent tous les segments et toutes les géographies.
La facturation a basculé vers le forfait, et le risque a changé de camp. En France, 56 % des missions seraient au forfait, 28 % au temps passé et 9 % en modèles hybrides, contre 5 % d'hybrides en 2023. Côté acheteurs, 82 % pratiqueraient le forfait. Le point rarement dit est que ce basculement est asymétrique : au temps passé, un dépassement se facture ; au forfait, il s'absorbe. Et une structure de cinq personnes n'a pas de bilan pour absorber un dépassement de vingt pour cent sur une mission qui pèse un quart de son trimestre.
La pyramide se seniorise, et l'avantage change de camp. Les recrutements représentaient 33 % des effectifs du secteur en 2023 et seraient tombés à 20 % en 2025 ; le mix basculerait à 41 % de profils seniors contre 37 % de juniors, et les Big Four britanniques auraient réduit leurs recrutements de diplômés de 29 % chez KPMG et d'environ 18 % chez Deloitte. Un cabinet dont la structure est déjà plate et senior n'a, lui, aucune transition à mener : le modèle de levier junior, longtemps l'avantage des grands, devient un actif à réajuster.
La sortie par rachat s'est refermée. Les acquisitions de cabinets par les grands cabinets de conseil en stratégie seraient passées d'une vingtaine d'opérations en 2022 à six en 2025. Trois causes seraient en jeu : le ralentissement post-Covid, la concurrence des fonds de private equity, devenus premiers acquéreurs sur ces cibles, et l'essor des réseaux d'indépendants, qui permet de capter des talents sans acheter la structure qui les emploie. Pour un fondateur de boutique, la conséquence tient en une phrase : la visibilité ne s'achète plus, elle se construit.
La concurrence vient aussi d'en bas. Le nombre de missions d'indépendants réalisées pour de grandes entreprises aurait progressé de 73 % en France depuis 2022, et 93 % des indépendants d'une grande plateforme auraient été salariés à temps plein auparavant, dont plus de la moitié pendant sept ans ou davantage. Le profil du nouvel entrant change aussi : en 2025, dans les activités spécialisées, scientifiques et techniques, les créations d'entreprises sous forme de société ont bondi de 23,9 % pendant que les créations de micro-entreprises reculaient légèrement. On ne crée plus une micro-entreprise de conseil, on crée une société.
L'intelligence artificielle resserre l'écart d'adoption tout en pesant sur les prix. Sur les entreprises de 10 salariés et plus, l'INSEE mesure en 2025 un écart d'adoption de 15 % chez les 10 à 49 salariés contre 58 % chez les 250 et plus, soit un rapport de près de quatre. Mais le baromètre France Num, qui inclut les entreprises de moins de dix salariés, trouve un écart bien plus resserré, 23 % chez les micro-entreprises contre 42 % chez les structures de 50 à 249 salariés, soit un rapport de 1,8 : contrairement aux vagues technologiques précédentes, l'outil est accessible à une structure de cinq personnes. Le revers est immédiat : Numeum mesure des gains de productivité de 12,5 % en 2025 dans le numérique français, avec 17 % attendus en 2026. Si tout le monde produit plus vite, une partie du gain revient au client. L'outil est accessible à tous ; la rente qu'il produit ne l'est pas.
Ce que cela change à la rentrée
Se situer avant de se comparer. Un cabinet de douze personnes n'a rien à conclure des 4,8 % de croissance d'un Big Four ni des 7 % de BCG. Les repères pertinents sont ailleurs : la strate de 3 à 19 salariés voit ses défaillances reculer, le milieu de marché surperformerait les deux extrêmes, et le marché français oscille autour de zéro.
Le pays pèse plus que le segment. Si votre activité recule en France, la comparaison utile n'est pas la moyenne mondiale de votre métier mais vos confrères français. Et si vous cherchez de la croissance, la géographie est un levier plus rapide que le repositionnement.
La spécialisation est devenue une condition d'accès. Les segments qui croissent le plus vite sont ceux où l'expertise est vérifiable et le résultat mesurable. Mais une spécialisation qui n'est pas nommable de l'extérieur n'existe pas pour un acheteur.
Le risque du forfait se chiffre avant de s'accepter. La question n'est plus de choisir son modèle de facturation, mais de savoir ce que coûte un dépassement de vingt pour cent sur une mission qui pèse un quart du trimestre.
Le passage à la structure employeuse est le meilleur investissement de survie disponible. C'est ce que disent les défaillances, et c'est contre-intuitif dans un marché où la prudence pousse à rester seul.
Un déplacement plus profond traverse tout ce qui précède : le critère qui départage les cabinets passe de la notoriété à la preuve d'impact, et l'offre ne serait pas prête à répondre à ce nouveau critère. Nous lui consacrerons prochainement un article distinct, « De la notoriété à la preuve ».
Ce que l'on ne sait pas
Par souci d'honnêteté, voici les questions auxquelles cet article ne peut pas répondre, faute de donnée publique.
- La croissance, la marge et le taux d'utilisation des cabinets de conseil français par taille de structure. Aucune source publique ne les publie. La seule étude identifiée qui les contiendrait est payante.
- La ventilation officielle du nombre d'entreprises de conseil par tranche d'effectif et de chiffre d'affaires. Elle existe dans les fichiers de l'INSEE, mais pas sous forme publiée et commentée.
- Le tarif journalier moyen pratiqué en France par taille de cabinet sur le marché privé. Les seules références auditées sont des contrats publics de 2017 à 2021.
- La part des petites et moyennes entreprises dans les panels fournisseurs de conseil, dans le privé comme dans la commande publique de l'État. Sur un sujet qui a fait l'objet d'une commission d'enquête sénatoriale, cette question reste sans réponse publique.
- Le nombre de consultants indépendants en France. Les chiffres qui circulent proviennent d'acteurs commerciaux du portage ou des plateformes, sans source primaire vérifiable.
Ces manques signifient que 98 % des acteurs du conseil français pilotent leur activité sans repère sectoriel adapté à leur taille, et avec des moyens limités pour mener leur développement commercial et croître dans un marché difficile. C'est précisément à ce constat que répond Bestofconsulting.com : un annuaire qualifié où chaque cabinet, quelle que soit sa taille, est identifiable par ses expertises réelles, et où la satisfaction mesurée à l'issue des missions tient lieu de preuve. Référencer votre cabinet prend quelques minutes ; et pour les entreprises qui cherchent leur prochain partenaire, l'annuaire est désormais ouvert.
Méthodologie. Chiffres arrêtés au 31 août 2026. Cet article compare des taux de croissance issus de sources hétérogènes, jamais des niveaux de marché entre sources différentes, les estimations de taille du conseil mondial variant considérablement selon le périmètre retenu.
Régime de rédaction. L'indicatif est employé pour les résultats publiés par les entreprises elles-mêmes et pour les statistiques d'organismes publics. Le conditionnel, ou un verbe de prévision, est employé pour les projections, les données de plateformes, les études relayées en seconde main et les estimations dont la méthode n'est pas publique. Chaque chiffre est attribué à sa source, de sorte que le lecteur puisse juger de sa portée.
Sources principales : INSEE, Eurostat, Altares, Numeum et PAC, Syntec Ingénierie, rapport de la commission d'enquête du Sénat n° 578 de mars 2022, France Num et CREDOC pour la Direction générale des entreprises, jaune budgétaire annexé au projet de loi de finances 2026, APEC, Prism'emploi, DARES, Banque de France.
Sources de fiabilité moyenne, signalées comme telles dans le texte : Syntec Conseil via la presse spécialisée, Source Global Research via Consultancy.uk, Gartner, Club des Acheteurs, baromètres de plateformes, ainsi que les communiqués de résultats de Deloitte, PwC, EY, KPMG, BCG, Accenture, Capgemini, FTI Consulting, Korn Ferry, Marsh McLennan, WTW, Hays, PageGroup, Robert Walters, SThree, Randstad, Adecco et ManpowerGroup. Les données de cabinets d'études généralistes ont été écartées lorsqu'elles ne remontaient pas à une source primaire.
Cet article sera mis à jour à la publication des prochaines études sectorielles.
Vous développez votre cabinet de conseil ?
À lire aussi
 Développement commercial
25 août 2026 · 8 min de lecture
Comment trouver des clients pour un cabinet de conseil ?
Réseau, recommandation, comptes historiques : le modèle fonctionne, jusqu'au jour où il faut accélérer. Comment passer du carnet d'adresses à un vrai système d'acquisition.
Développer son cabinetAppels d'offresLire l'article Tendances du conseil
25 août 2026 · 9 min de lecture
L'IA va-t-elle tuer le TJM dans le conseil ?
Recherche, synthèse, analyse : l'IA accélère une part croissante du travail facturé à la journée. Un modèle fondé sur le temps passé peut-il résister à une technologie conçue pour le réduire ?
IAChoisir un cabinetLire l'article Développement commercial
12 juillet 2026 · 8 min de lecture
Comment rédiger une proposition de conseil qui rassure et fonctionne ?
Une proposition de conseil ne doit pas seulement convaincre. Elle doit rassurer l'acheteur sur l'équipe, la méthode, les livrables, le budget et la capacité d'exécution.
Développer son cabinetAppels d'offresLire l'article